

II.注目トピック分析と将来展望
1. 中東における地政学的緊張の高まりが、原油価格の上昇につながっている。
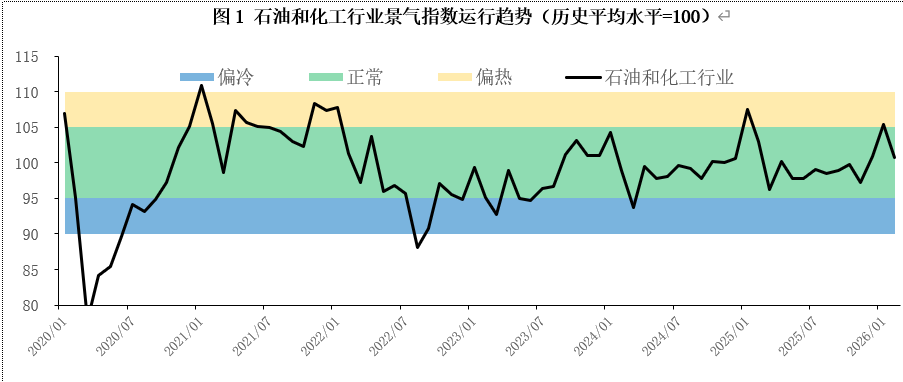
2月、中東における地政学的緊張が急激に高まり、原油価格上昇の主な要因となった。2月28日、米国とイスラエルはイランの首都テヘランへの空爆を開始し、イラン革命防衛隊は直ちに、世界の重要な石油輸送ルートであるホルムズ海峡の閉鎖を発表した。この出来事は、地政学的紛争における「取引予想」から「取引現実」への移行を示し、石油供給の混乱に対する市場の深刻な懸念を引き起こした。その結果、原油価格は急騰し、地政学的リスクプレミアムが大幅に上昇した。現在の原油価格には、1バレルあたり約8~10ドルのリスクプレミアムが既に織り込まれていると推定されている。過去にも同様の紛争が発生し、世界の石油輸送量の約20%に影響を与える重要な海上生命線であるホルムズ海峡が突然閉鎖されたことがある。今後の原油価格の変動は、米・イスラエル・イラン間の紛争の継続期間とホルムズ海峡の再開時期と密接に関係するだろう。加えて、肥料、メタノール、燃料油といった石油化学製品の相当量が毎年ホルムズ海峡を経由して輸送されており、紛争の継続はこれらの関連製品の価格にも必然的に影響を与えるだろう。
原油価格の劇的な変動は、石油化学産業に深刻な影響を与えるだろう。コスト面では、中東の地政学的紛争により、原油価格は中~高水準で推移するとの見方が強まっている。米国産シェールオイルの限界費用が1バレルあたり約65ドルであること、およびOPECプラスが価格安定を求めていることを考慮すると、2026年には原油価格が力強く支えられると予想される。これにより原油価格の下限が確立される一方で、石油化学産業にとっては、原油価格の急騰は原材料コストを直接的に上昇させることになる。需要面の不確実性が続くことを考えると、業界の利益率は圧迫されるだろう。総じて、この地政学的紛争によって引き起こされた原油価格の上昇は、石油化学産業へのコスト転嫁圧力を悪化させ、原材料コストの高騰と最終需要の低迷との間の乖離リスクを注意深く監視する必要がある。
2. 生産は鈍く、消費は旺盛だが、在庫補充は停滞している。
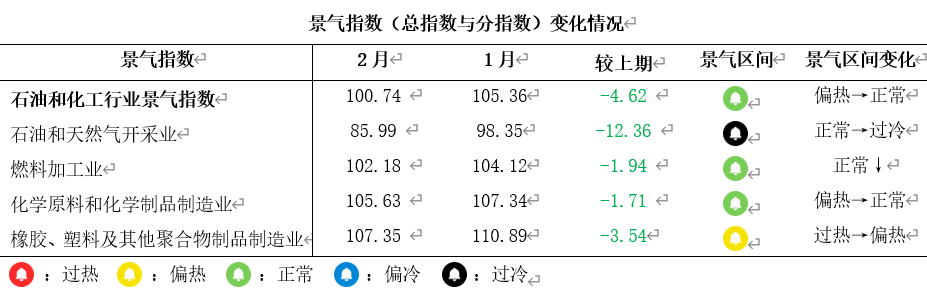
今年は、史上最長の春節休暇の恩恵を受け、家族訪問や観光を目的とした地域間の移動需要が集中し、高速道路の交通渋滞が頻繁に発生し、ガソリン消費量を直接的に押し上げた。しかし、住宅地の移動が急増したのとは対照的に、春節期間中は工業・インフラ生産活動が概ね減速し、ディーゼル燃料の消費量は例年の閑散期に入った。日々の消費量は前期と比べて大幅に減少し、製油所や社会在庫はますます逼迫した。ガソリン需要の好調とディーゼル燃料需要の低迷というこの乖離は、燃料加工業界において、利益回復と在庫逼迫という複雑な状況を生み出した。
春節休暇中は、家電製品や3Cデジタル製品の売上が急増し、上流のゴム、プラスチック、その他のポリマー製品製造に関連する石油化学原料の需要が一時的に増加したため、休暇後の市場動向に対する業界の期待が高まった。しかし、休暇が終わると在庫補充の意欲が弱まり、末端販売業者は概ね在庫削減サイクルに入ったため、石油化学企業の新規受注はわずかに減速した。総じて、2月は旅行需要の高まり、生産の低迷、消費の堅調さ、在庫補充の鈍化が特徴であり、石油化学業界における差別化の根本的な論理と、業界全体の繁栄における全般的な調整が明確に示された。
3.石油・化学産業の展望
2026年3月、石油化学産業は引き続きマクロ経済要因、コスト、需要の影響を受けるだろう。マクロ経済面では、全国人民代表大会と中国人民政治協商会議(NPC & CPPCC)が政策シグナルを発表し、2026年の市場動向の方向性を示す。原油価格に関しては、中東の地政学的緊張が緩和されず、ホルムズ海峡が閉鎖されたままであれば、3月も原油リスクプレミアムと高いボラティリティが継続し、さらなる価格上昇につながる可能性がある。需要面では、春節後の下流部門の生産・操業再開が遅れていることと、原油価格の上昇が相まって、石油化学産業の利益はさらに圧迫されるだろう。ターミナル企業は基本的な需要を満たすだけの購入にとどまり、集中的な在庫補充を行う動機がなくなるだろう。コスト優位性に基づく従来の下流部門の在庫積み増し需要が最終消費者需要にうまく転換できるかどうか、そして伝統的な繁忙期である「黄金の3月と銀の4月」が予定通りに到来するかどうかが、業界の回復の鍵となる。過去の季節パターンと現在のデータを総合的に評価した結果、石油化学産業の繁栄指数は3月に下降傾向を示すと予想される。


