

II. Analyse des sujets d'actualité et perspectives d'avenir
1. L’escalade des tensions géopolitiques au Moyen-Orient a entraîné une hausse des prix du pétrole brut.
En février, les tensions géopolitiques au Moyen-Orient se sont fortement exacerbées, devenant le principal facteur de la hausse des prix du pétrole. Le 28 février, les États-Unis et Israël ont lancé des frappes aériennes sur Téhéran, la capitale iranienne, et le Corps des gardiens de la révolution islamique iranien a immédiatement annoncé la fermeture du détroit d'Ormuz, voie maritime essentielle pour le transport mondial du pétrole. Cet événement a marqué le passage des anticipations de marché à la réalité des marchés dans ce conflit géopolitique, suscitant de vives inquiétudes quant aux perturbations de l'approvisionnement en pétrole. En conséquence, les prix du pétrole ont grimpé en flèche et la prime de risque géopolitique a considérablement augmenté. On estime qu'une prime de risque d'environ 8 à 10 dollars par baril est déjà intégrée aux prix actuels du pétrole. Historiquement, des conflits similaires ont entraîné la fermeture brutale du détroit d'Ormuz, voie maritime vitale, affectant environ 20 % du transport mondial de pétrole. Les fluctuations ultérieures des prix du pétrole seront étroitement liées à la durée du conflit israélo-iranien et à la date de réouverture du détroit d'Ormuz. De plus, une part considérable de produits pétrochimiques tels que les engrais, le méthanol et le fioul sont transportés chaque année par le détroit d'Ormuz, et la poursuite du conflit aura inévitablement une incidence sur les prix de ces produits.
Les fortes fluctuations des prix du pétrole brut auront un impact considérable sur l'industrie pétrochimique. Du côté des coûts, les conflits géopolitiques au Moyen-Orient ont renforcé les anticipations de maintien des prix du pétrole brut à des niveaux moyens à élevés. Compte tenu du coût marginal du pétrole de schiste américain, avoisinant les 65 dollars le baril, et de la demande de stabilité des prix formulée par l'OPEP+, les prix du pétrole devraient bénéficier d'un soutien important en 2026. Si cela a instauré un prix plancher pour le pétrole brut, pour l'industrie pétrochimique, la forte hausse des prix du pétrole entraînera une augmentation directe du coût des matières premières. Face à l'incertitude persistante concernant la demande, les marges bénéficiaires du secteur seront comprimées. En définitive, la hausse des prix du pétrole brut, déclenchée par ce conflit géopolitique, accentuera la pression sur les coûts pour l'industrie pétrochimique, et le risque d'un décalage entre la flambée des coûts des matières premières et la faiblesse de la demande des utilisateurs finaux doit être surveillé de près.
2. La production est lente, la consommation est forte et le réapprovisionnement est laborieux.
Cette année, profitant des congés du Nouvel An chinois les plus longs jamais enregistrés, la demande de déplacements interrégionaux pour les visites familiales et le tourisme s'est concentrée, entraînant des pics de trafic fréquents sur les autoroutes et stimulant directement la consommation d'essence. Cependant, contrairement à cette forte hausse des déplacements résidentiels, les activités de production industrielle et d'infrastructure ont généralement ralenti pendant le Nouvel An chinois, ce qui a entraîné une baisse significative de la consommation de diesel, traditionnellement basse. La consommation journalière a diminué par rapport à la période précédente, et les raffineries ainsi que les stocks publics ont subi une pression accrue. Ce décalage entre une forte demande d'essence et une faible demande de diesel a engendré une situation complexe pour le secteur de la transformation des carburants, caractérisée à la fois par la recherche d'une reprise des profits et par une pression sur les stocks.
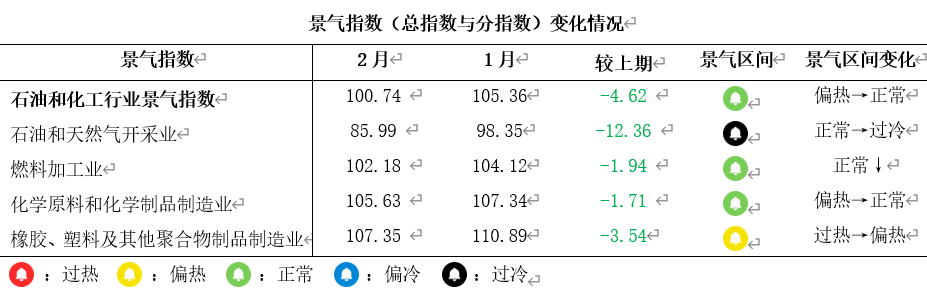
Pendant les vacances du Nouvel An chinois, les ventes d'électroménager et de produits numériques électroniques ont explosé, stimulant temporairement la demande de matières premières pétrochimiques pour la fabrication de caoutchouc, de plastique et d'autres polymères, et renforçant ainsi les perspectives du secteur pour la reprise du marché après les fêtes. Cependant, une fois les vacances terminées, les intentions de reconstitution des stocks ont faibli et les distributeurs finaux ont généralement entamé une phase de déstockage, entraînant un léger ralentissement des nouvelles commandes pour les entreprises pétrochimiques. En résumé, le mois de février a été marqué par un fort trafic touristique, une production atone, une consommation soutenue et une reconstitution lente des stocks, illustrant clairement la logique de différenciation au sein de l'industrie pétrochimique et une correction générale de sa croissance.
3. Perspectives de l'industrie pétrolière et chimique
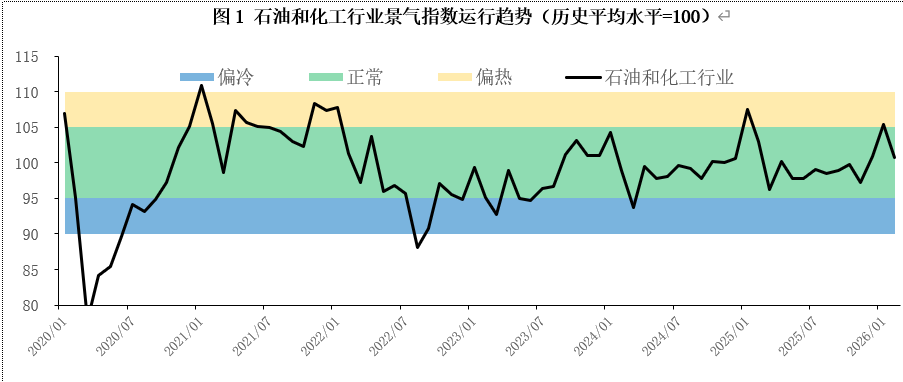
En mars 2026, l'industrie pétrolière et chimique restera soumise aux aléas macroéconomiques, aux coûts et à la demande. Sur le plan macroéconomique, l'Assemblée nationale populaire et la Conférence consultative politique du peuple chinois (ANP et CCPPC) publieront des signaux politiques qui orienteront les tendances du marché en 2026. Concernant les prix du pétrole brut, si les tensions géopolitiques au Moyen-Orient persistent et que le détroit d'Ormuz reste fermé, les primes de risque et la forte volatilité devraient se maintenir en mars, pouvant entraîner de nouvelles hausses de prix. Du côté de la demande, la lente reprise de la production et des opérations en aval après le Nouvel An chinois, conjuguée à la hausse des prix du pétrole brut, pèsera davantage sur les marges de l'industrie pétrochimique. Les entreprises de terminaux se contenteront de satisfaire la demande de base, sans incitation à un réapprovisionnement massif. La capacité du secteur à convertir la demande de stockage antérieure, fondée sur des avantages concurrentiels en termes de coûts, en demande finale, et à confirmer le bon déroulement de la traditionnelle période de pointe de « mars doré et avril argenté », sont autant d'éléments clés pour sa reprise. Sur la base d'une évaluation complète des tendances saisonnières historiques et des données actuelles, l'indice de prospérité de l'industrie pétrochimique devrait afficher une tendance à la baisse en mars.


