

II. Analyse aktueller Themen und Zukunftsausblick
1. Die zunehmenden geopolitischen Spannungen im Nahen Osten haben zu einem Anstieg der Rohölpreise geführt.
Im Februar eskalierten die geopolitischen Spannungen im Nahen Osten deutlich und wurden zum Hauptgrund für den Anstieg der Ölpreise. Am 28. Februar flogen die USA und Israel Luftangriffe auf Teheran, die Hauptstadt des Iran, und die iranischen Revolutionsgarden verkündeten umgehend die Schließung der Straße von Hormus, einer lebenswichtigen globalen Öltransportroute. Dieses Ereignis markierte einen Wendepunkt in der geopolitischen Auseinandersetzung: von der bloßen Erwartung zur Realität. Es löste ernsthafte Marktsorgen über mögliche Versorgungsengpässe aus. Infolgedessen stiegen die Ölpreise rasant an, und die geopolitische Risikoprämie erhöhte sich deutlich. Schätzungen zufolge ist eine Risikoprämie von etwa 8–10 US-Dollar pro Barrel bereits in den aktuellen Ölpreisen eingepreist. In der Vergangenheit führten ähnliche Konflikte zur abrupten Schließung der Straße von Hormus, einer lebenswichtigen Seeverbindung, die etwa 20 % des weltweiten Öltransports beeinträchtigte. Die weiteren Ölpreisschwankungen werden eng mit der Dauer des Konflikts zwischen den USA, Israel und dem Iran sowie dem Zeitpunkt der Wiedereröffnung der Straße von Hormus zusammenhängen. Darüber hinaus wird jährlich ein beträchtlicher Anteil petrochemischer Produkte wie Düngemittel, Methanol und Heizöl durch die Straße von Hormuz transportiert, und die Fortsetzung des Konflikts wird sich unweigerlich auf die Preise dieser Produkte auswirken.
Die dramatischen Schwankungen der Rohölpreise werden die petrochemische Industrie tiefgreifend beeinflussen. Geopolitische Konflikte im Nahen Osten haben die Erwartungen an anhaltend hohe Rohölpreise verstärkt. Angesichts der Grenzkosten von US-Schieferöl von rund 65 US-Dollar pro Barrel und der Forderung der OPEC+ nach Preisstabilität dürften die Ölpreise 2026 stark gestützt werden. Dies hat zwar einen Preisboden für Rohöl geschaffen, doch für die petrochemische Industrie wird der starke Anstieg der Ölpreise die Rohstoffkosten direkt erhöhen. Aufgrund der anhaltenden Nachfrageunsicherheit werden die Gewinnmargen der Branche unter Druck geraten. Insgesamt wird der durch diesen geopolitischen Konflikt ausgelöste Anstieg der Rohölpreise den Kostendruck auf die petrochemische Industrie verschärfen, und das Risiko einer Diskrepanz zwischen steigenden Rohstoffkosten und schwacher Endnachfrage muss sorgfältig überwacht werden.
2. Die Produktion verläuft schleppend, der Konsum ist hoch und die Wiederauffüllung der Lagerbestände ist langsam.
In diesem Jahr profitierte man vom längsten Frühlingsfest der Geschichte, was zu einem gebündelten Reiseaufkommen über die Regionen hinweg führte – bedingt durch Familienbesuche und Tourismus. Dies verursachte häufige Verkehrsspitzen auf den Autobahnen und trieb den Benzinverbrauch direkt in die Höhe. Im Gegensatz zum Anstieg des Reiseverkehrs verlangsamten sich jedoch die Industrie- und Infrastrukturaktivitäten während des Frühlingsfestes generell, sodass der Dieselverbrauch in seine traditionelle jährliche Tiefphase eintrat. Der tägliche Verbrauch sank im Vergleich zum Vorjahreszeitraum deutlich, und Raffinerien sowie die Lagerbestände der Unternehmen gerieten zunehmend unter Druck. Diese Diskrepanz zwischen starker Benzin- und schwacher Dieselnachfrage führte zu einer komplexen Situation in der Kraftstoffindustrie, die sowohl von einer Erholung der Gewinne als auch von Lagerengpässen geprägt ist.
Während der Feiertage zum Frühlingsfest erlebten Haushaltsgeräte und digitale 3C-Produkte einen Boom, was die Nachfrage nach petrochemischen Rohstoffen für die Weiterverarbeitung zu Gummi, Kunststoffen und anderen Polymerprodukten vorübergehend ankurbelte und somit die Erwartungen der Branche an die Marktentwicklung nach den Feiertagen verbesserte. Mit dem Ende der Feiertage ließ die Bereitschaft zur Wiederauffüllung der Lagerbestände jedoch nach, und die Großhändler begannen im Allgemeinen mit dem Abbau ihrer Lagerbestände, was zu einem leichten Rückgang der Neuaufträge bei petrochemischen Unternehmen führte. Insgesamt war der Februar geprägt von regem Reiseverkehr, einer schwachen Produktion, einem starken Konsum und einer langsamen Wiederauffüllung der Lagerbestände. Dies verdeutlicht die zugrunde liegende Logik der Differenzierung innerhalb der petrochemischen Industrie und eine allgemeine Korrektur ihres Gesamtwachstums.
3. Ausblick für die Erdöl- und Chemieindustrie
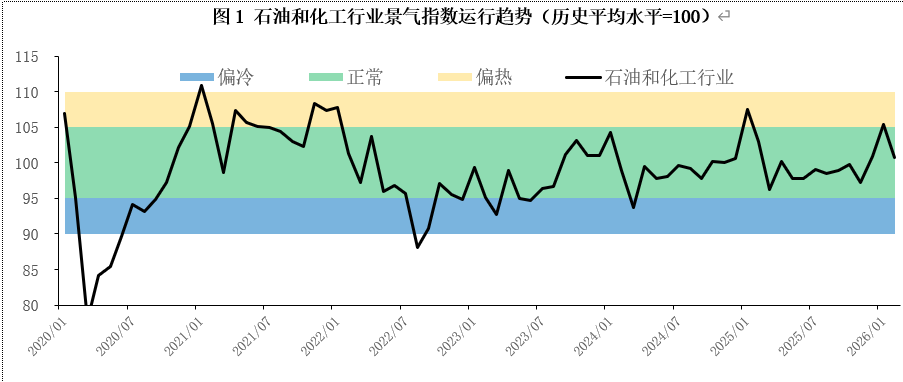
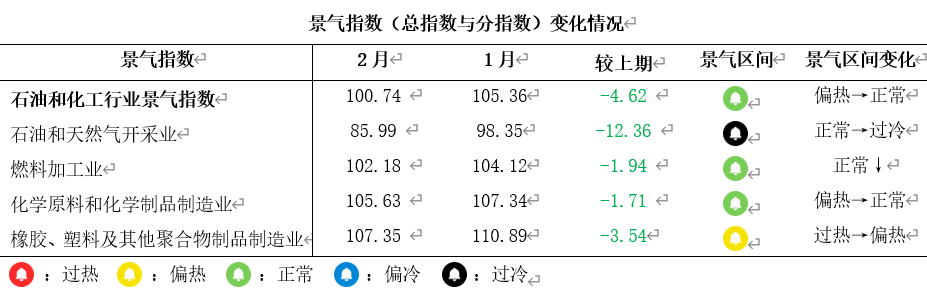
Im März 2026 wird die Öl- und Chemieindustrie weiterhin von makroökonomischen Faktoren, Kosten und der Nachfrage beeinflusst sein. Auf makroökonomischer Ebene werden der Nationale Volkskongress und die Politische Konsultativkonferenz des Chinesischen Volkes (NVK & PKKCV) politische Signale aussprechen, die die Marktentwicklung im Jahr 2026 vorgeben. Bezüglich der Rohölpreise gilt: Sollten sich die geopolitischen Spannungen im Nahen Osten nicht entspannen und die Straße von Hormus weiterhin geschlossen bleiben, dürften die Risikoprämien und die hohe Volatilität im März anhalten und potenziell zu weiteren Preissteigerungen führen. Auf der Nachfrageseite wird die langsame Wiederaufnahme der Produktion und des nachgelagerten Betriebs nach dem Frühlingsfest in Verbindung mit steigenden Rohölpreisen die Gewinne der petrochemischen Industrie weiter schmälern. Terminalbetreiber werden lediglich den Grundbedarf decken und keinen Anreiz für eine konzentrierte Lageraufstockung haben. Ob die bisherige, auf Kostenvorteilen basierende Nachfrage nach nachgelagerten Produkten erfolgreich in Endverbrauchernachfrage umgewandelt werden kann und ob die traditionelle Hochsaison im „Goldenen März“ und „Silbernen April“ planmäßig eintritt, ist entscheidend für die Erholung der Branche. Auf Grundlage einer umfassenden Bewertung historischer saisonaler Muster und aktueller Daten wird erwartet, dass der Wohlstandsindex der petrochemischen Industrie im März einen Abwärtstrend aufweisen wird.


