

二、热点分析及未来展望
1.中东地缘紧张局势加剧,原油价格上涨
2月,中东地缘政治紧张局势急剧升级,成为原油价格上涨的主因。2月28日,美国与以色列对伊朗首都德黑兰发动空袭,伊朗伊斯兰革命卫队随即宣布关闭全球原油运输要道——霍尔木兹海峡。这一事件标志着地缘冲突从“交易预期”转向“交易现实”,引发市场对原油供应中断的严重担忧。受此影响,油价快速上涨,地缘风险溢价明显提升。据估算,当前油价中已计入约8~10美元/桶的风险溢价。回顾历史,类似的冲突曾导致海上生命线霍尔木兹海峡急剧停摆,影响到全球20%左右原油的运输,后续油价的波动将与美以伊战事的持续时间和霍尔木兹海峡的开放时间密切相关。此外,每年途经霍尔木兹海峡的化肥、甲醇、燃料油等石化产品的运输量也有相当的比例,冲突的持续必将影响以上相关产品的价格。
原油价格的剧烈波动将对石化行业产生深远影响。从成本端看,中东地缘冲突推高原油中高位运行预期,考虑到美国页岩油约65美元/桶的边际成本及OPEC+的稳价诉求,2026年油价有望获得较强支撑。这虽然为原油奠定了价格底部,但对于石化行业而言,油价急涨将直接推高原料成本,在需求侧仍面临不确定性的情况下,行业利润空间会受到挤压。整体而言,此次地缘冲突引发的原油价格上涨,将加剧石化行业的成本传导压力,需警惕原料成本激增与终端需求疲软之间的剪刀差风险。
2. 生产冷、消费旺、补库缓
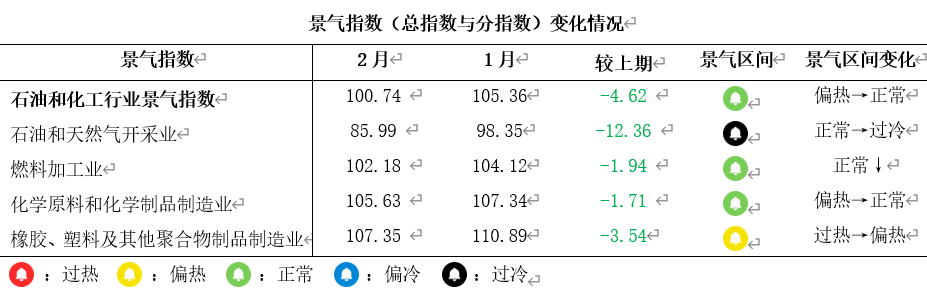
今年受益于史上最长的春节假期,探亲、旅游等跨区域出行需求集中释放,高速公路车流高峰频现,直接拉动了汽油消费的增长。然而,与居民出行热潮形成鲜明对比的是,工业、基建等生产活动在春节期间普遍放缓,柴油消费进入传统年度低谷期,日均消费量环比下降明显,炼厂及社会库存压力不断加大。这种“汽强柴弱”的分化格局,导致燃料加工行业呈现利润修复与库存承压并存的复杂局面。
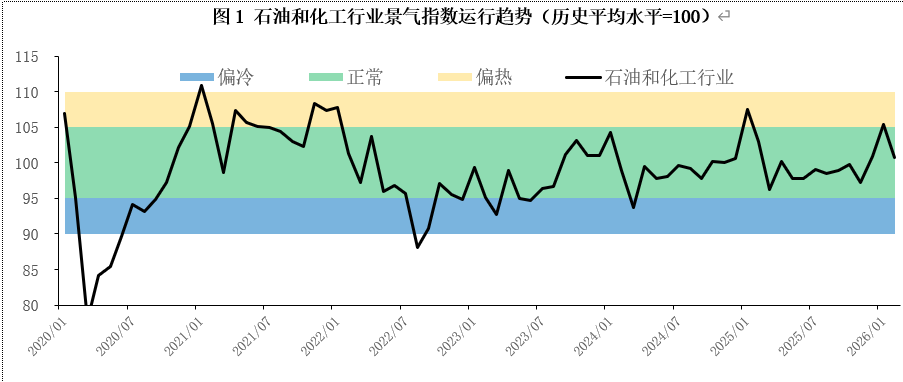
春节消费市场上,家电、3C数码等销售火热,对上游橡胶、塑料及其他聚合物制品制造业相关石化原料的需求形成阶段性拉动,提升了行业对节后行情的预期。但随着假期结束,补货意愿减弱,终端经销商普遍进入去库存周期,导致石化企业的新订单跟进出现边际放缓。总体来看,出行热、生产冷、消费旺、补库缓是2月的基本特征,可以清晰地看出石化行业分化、整体景气度回调的内在逻辑。
3.石油和化工行业景气展望
2026年3月,石油和化工行业将继续受到宏观、成本及需求的影响。宏观方面,全国“两会”将集中释放政策信号,为2026年市场走势指明方向。原油价格方面,如若中东地缘紧张局势未缓解,霍尔木兹海峡继续关闭,预计3月原油风险溢价与高波动将持续,原油价格或进一步上涨。需求端方面,春节后下游复工复产进度偏慢,原油价格上涨进一步挤压石化行业利润,终端企业仅维持刚需采购,缺乏集中补库动力;前期中下游基于成本红利的备货需求能否顺利转换为终端消费,以及“金三银四”传统旺季能否如期到来,是行业景气能否修复的关键。结合历史季节性规律与当前数据综合判断,预计3月石化行业景气指数将呈回调态势。


